Domain günstige-sterbegeldversicherung.de kaufen?
Wir ziehen mit dem Projekt
günstige-sterbegeldversicherung.de um.
Sind Sie am Kauf der Domain
günstige-sterbegeldversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain günstige-sterbegeldversicherung.de kaufen?
Was ist eine Risiko Unfallversicherung?
Eine Risiko Unfallversicherung ist eine spezielle Art von Versicherung, die finanzielle Unterstützung im Falle eines Unfalls bietet. Sie deckt in der Regel Unfälle ab, die zu Verletzungen oder sogar zum Tod führen. Die Versicherung kann verschiedene Leistungen umfassen, wie beispielsweise Krankenhauskosten, Invaliditätszahlungen oder auch eine Todesfallsumme. Es ist wichtig, eine Risiko Unfallversicherung abzuschließen, da sie zusätzliche Sicherheit und finanzielle Absicherung bietet, insbesondere wenn man beruflich oder privat einem erhöhten Unfallrisiko ausgesetzt ist. **
Welche Leistungen bietet die Unfallversicherung?
Die Unfallversicherung bietet in der Regel finanzielle Leistungen im Falle eines Unfalls, wie beispielsweise eine Invaliditätsrente oder eine Unfallrente. Zudem werden oft auch Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und Hilfsmittel übernommen. Einige Versicherungen bieten auch Unterstützung bei der beruflichen Wiedereingliederung an. Darüber hinaus können je nach Vertrag auch Leistungen wie Unfallkrankenhaustagegeld oder Todesfallleistungen enthalten sein. **

Ähnliche Suchbegriffe für Kfz-Unfallversicherung
Top-Angebote
Produkte zum Begriff Kfz-Unfallversicherung:
-
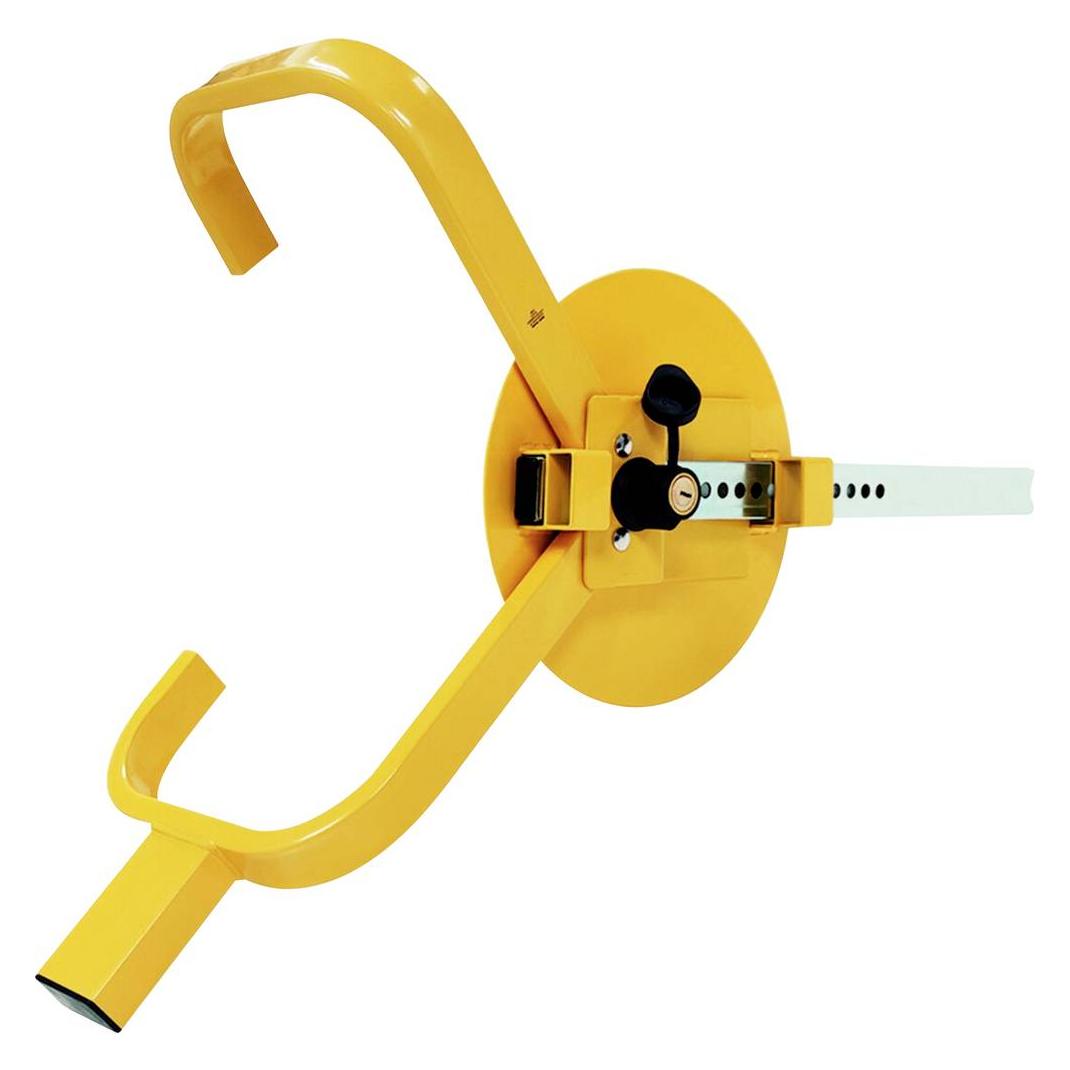
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie werden die Beiträge zur Unfallversicherung berechnet?
Die Beiträge zur Unfallversicherung werden in der Regel prozentual vom Bruttoeinkommen des Versicherten berechnet. Die genaue Höhe des Beitrags richtet sich nach dem individuellen Gefahrenpotenzial des Berufs sowie nach der Unfallhistorie des Versicherten. Zudem spielen Faktoren wie die Art der Tätigkeit, die Anzahl der Beschäftigten im Unternehmen und die Beitragssätze der jeweiligen Berufsgenossenschaft eine Rolle. Die Beiträge können daher je nach Beruf und individueller Situation stark variieren. Es ist wichtig, regelmäßig die Beitragsabrechnungen zu überprüfen, um sicherzustellen, dass die Beiträge korrekt berechnet wurden. **
-
Welche Faktoren beeinflussen die Kosten einer Kfz-Versicherung und wie kann man bessere Tarife finden?
Die Kosten einer Kfz-Versicherung werden hauptsächlich durch das Fahrzeugmodell, den Wohnort, das Alter und die Fahrpraxis des Versicherungsnehmers sowie die gewählte Deckungssumme beeinflusst. Um bessere Tarife zu finden, lohnt es sich, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, Rabatte für sichere Fahrer oder Vielfahrer zu prüfen und gegebenenfalls die Selbstbeteiligung anzupassen. Zudem können eine gute Schadensfreiheitsklasse, regelmäßige Fahrzeugwartung und der Verzicht auf Zusatzleistungen die Versicherungskosten senken. **
-
Welche Versicherungsgesellschaft bietet die besten Tarife für eine Kfz-Versicherung?
Es gibt keine eindeutige Antwort, da die besten Tarife je nach individuellen Faktoren variieren. Es empfiehlt sich, verschiedene Angebote von Versicherungsgesellschaften zu vergleichen, um die passende Kfz-Versicherung zu finden. Online-Vergleichsportale können dabei hilfreich sein. **
-
Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
Welche Leistungen zahlt der Versicherungsträger Unfallversicherung?
Welche Leistungen zahlt der Versicherungsträger Unfallversicherung? Die Unfallversicherung zahlt in der Regel Leistungen bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Dazu gehören unter anderem die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und eventuelle Rentenzahlungen bei dauerhaften Beeinträchtigungen. Auch Hilfsmittel wie Prothesen oder Rollstühle können von der Unfallversicherung übernommen werden. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Kfz-Unfallversicherung:
-
Basi KFZ 111 Radkralle KFZ 111Ein sicherer Diebstahl-Schutz - die universell einsetzbare Radkralle verhindert das unerwünschte Wegfahren Ihres Fahrzeugs. Die Wegfahrsperre kann bei allen Fahrzeugen eingesetzt werden egal ob, PKW, LWS oder Wohnmobile. Geeignet ist die Diebstahlsicherung für Räder von 13 - 17 Zoll und einer maximalen Reifenbreite von 215 mm. Geschlossen wird die Diebstahlsicherung durch das angebrachte Schloss. Die Lieferung er inklusive 2 Schlüssel.51,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Risiko Unfallversicherung?
Eine Risiko Unfallversicherung ist eine spezielle Art von Versicherung, die finanzielle Unterstützung im Falle eines Unfalls bietet. Sie deckt in der Regel Unfälle ab, die zu Verletzungen oder sogar zum Tod führen. Die Versicherung kann verschiedene Leistungen umfassen, wie beispielsweise Krankenhauskosten, Invaliditätszahlungen oder auch eine Todesfallsumme. Es ist wichtig, eine Risiko Unfallversicherung abzuschließen, da sie zusätzliche Sicherheit und finanzielle Absicherung bietet, insbesondere wenn man beruflich oder privat einem erhöhten Unfallrisiko ausgesetzt ist. **
-
Welche Leistungen bietet die Unfallversicherung?
Die Unfallversicherung bietet in der Regel finanzielle Leistungen im Falle eines Unfalls, wie beispielsweise eine Invaliditätsrente oder eine Unfallrente. Zudem werden oft auch Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und Hilfsmittel übernommen. Einige Versicherungen bieten auch Unterstützung bei der beruflichen Wiedereingliederung an. Darüber hinaus können je nach Vertrag auch Leistungen wie Unfallkrankenhaustagegeld oder Todesfallleistungen enthalten sein. **
-
Wie werden die Beiträge zur Unfallversicherung berechnet?
Die Beiträge zur Unfallversicherung werden in der Regel prozentual vom Bruttoeinkommen des Versicherten berechnet. Die genaue Höhe des Beitrags richtet sich nach dem individuellen Gefahrenpotenzial des Berufs sowie nach der Unfallhistorie des Versicherten. Zudem spielen Faktoren wie die Art der Tätigkeit, die Anzahl der Beschäftigten im Unternehmen und die Beitragssätze der jeweiligen Berufsgenossenschaft eine Rolle. Die Beiträge können daher je nach Beruf und individueller Situation stark variieren. Es ist wichtig, regelmäßig die Beitragsabrechnungen zu überprüfen, um sicherzustellen, dass die Beiträge korrekt berechnet wurden. **
-
Welche Faktoren beeinflussen die Kosten einer Kfz-Versicherung und wie kann man bessere Tarife finden?
Die Kosten einer Kfz-Versicherung werden hauptsächlich durch das Fahrzeugmodell, den Wohnort, das Alter und die Fahrpraxis des Versicherungsnehmers sowie die gewählte Deckungssumme beeinflusst. Um bessere Tarife zu finden, lohnt es sich, verschiedene Angebote von Versicherungsunternehmen zu vergleichen, Rabatte für sichere Fahrer oder Vielfahrer zu prüfen und gegebenenfalls die Selbstbeteiligung anzupassen. Zudem können eine gute Schadensfreiheitsklasse, regelmäßige Fahrzeugwartung und der Verzicht auf Zusatzleistungen die Versicherungskosten senken. **
Ähnliche Suchbegriffe für Kfz-Unfallversicherung
-
Welche Versicherungsgesellschaft bietet die besten Tarife für eine Kfz-Versicherung?
Es gibt keine eindeutige Antwort, da die besten Tarife je nach individuellen Faktoren variieren. Es empfiehlt sich, verschiedene Angebote von Versicherungsgesellschaften zu vergleichen, um die passende Kfz-Versicherung zu finden. Online-Vergleichsportale können dabei hilfreich sein. **
-
Welche Leistungen trägt die gesetzliche Unfallversicherung?
Welche Leistungen trägt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung trägt unter anderem die Kosten für medizinische Behandlungen nach einem Arbeitsunfall oder einer Berufskrankheit. Zudem übernimmt sie Rehabilitationmaßnahmen, um die Wiedereingliederung in den Beruf zu unterstützen. Auch Rentenzahlungen bei dauerhaften Einschränkungen der Erwerbsfähigkeit gehören zu den Leistungen der gesetzlichen Unfallversicherung. Darüber hinaus bietet sie auch finanzielle Unterstützung für Hinterbliebene von Versicherten, die durch einen Arbeitsunfall oder eine Berufskrankheit verstorben sind. **
-
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
-
Welche Leistungen zahlt der Versicherungsträger Unfallversicherung?
Welche Leistungen zahlt der Versicherungsträger Unfallversicherung? Die Unfallversicherung zahlt in der Regel Leistungen bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Dazu gehören unter anderem die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und eventuelle Rentenzahlungen bei dauerhaften Beeinträchtigungen. Auch Hilfsmittel wie Prothesen oder Rollstühle können von der Unfallversicherung übernommen werden. Es ist wichtig, die genauen Leistungen und Bedingungen im Versicherungsvertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.